Le Bilan Carbone® est une méthodologie rigoureuse de comptabilité carbone développée par les pouvoirs publics français pour aider les entreprises et les collectivités à mesurer et réduire précisément leurs émissions de gaz à effet de serre. Un pilier central de cette approche repose sur l'utilisation de facteurs d'émission issus de la Base Carbone®, une base de données publique gérée par l'ADEME, l'Agence de la transition écologique.
Alors que la transparence climatique et la décarbonation deviennent des enjeux stratégiques majeurs, les entreprises doivent être en mesure de mesurer précisément leurs émissions de gaz à effet de serre et de comparer leurs progrès avec ceux de leurs pairs. Le gouvernement français a conçu le Bilan Carbone® dans cette optique. Aujourd'hui, des entreprises en France et dans toute l'Union européenne utilisent cette méthodologie pour obtenir des données exploitables sur leur empreinte carbone et se conformer aux réglementations en matière de reporting, notamment l'obligation française de BEGES . Un élément essentiel du cadre Bilan Carbone® est la Base Carbone®, une base de données publique de facteurs d'émission utilisés pour calculer les empreintes carbone.
Nous répondons ci-dessous aux questions clés sur le Bilan Carbone® : ce qu'il est, pourquoi il a été créé et comment les entreprises peuvent l'appliquer.
Qu'est-ce que le Bilan Carbone® ?
Le cadre français aide les organisations à calculer et à déclarer leurs émissions de GES.
Le Bilan Carbone® est une méthodologie de comptabilité carbone développée au début des années 2000 par l'ADEME, l'agence publique française en charge de la transition écologique. Depuis, la gestion du cadre a été transférée à l' Association Bilan Carbone® (ABC), qui continue de le maintenir et de le faire évoluer. Le Bilan Carbone® aide les organisations à quantifier l'ensemble de leurs émissions de gaz à effet de serre, incluant les émissions directes et indirectes, avec pour objectif ultime de soutenir des plans de transition climatique efficaces.

Méthodologie
Le Bilan Carbone® utilise une équation de comptabilité carbone simple et largement reconnue :
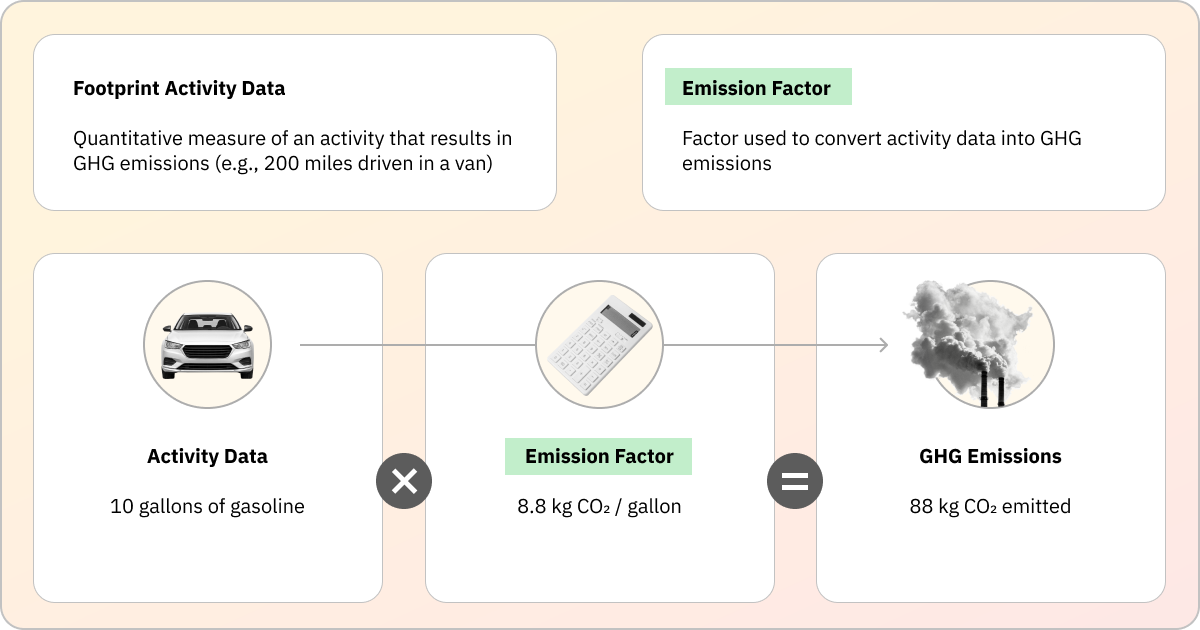
Émissions = Donnée d'activité × Facteur d'émission
Ce calcul applique des facteurs standardisés pour convertir les données relatives aux activités réelles (par exemple, la consommation de carburant ou les kilomètres parcourus) en estimations d'émissions.
Le Bilan Carbone® est une approche rigoureuse. Il privilégie les données d'activité physique aux calculs d'émissions basés sur les dépenses pour une plus grande précision. L'une des caractéristiques déterminantes de ce cadre est son approche axée sur le cycle de vie et la chaîne de valeur : les organisations qui appliquent le Bilan Carbone® comptabilisent les émissions sur l'ensemble du cycle de vie des biens et services.
Cas d'utilisation et compatibilité
Une évaluation Bilan Carbone® produit une empreinte carbone totale (en tonnes d'équivalent CO2), avec une ventilation détaillée par activité, ainsi que l'identification des principaux leviers d'émissions. En plus de répondre à l'obligation réglementaire française de BEGES (décrite ci-dessous), ce cadre aide les entités des secteurs public et privé à mobiliser leurs parties prenantes et à élaborer des stratégies de décarbonation ciblées.
Le Bilan Carbone® est compatible avec d'autres méthodologies, notamment la norme ISO 14064 et le GHG Protocol (bien qu'il existe un certain nombre de nuances concernant les périmètres et les approches méthodologiques). À son niveau de maturité avancé, le cadre couvre la majeure partie de la norme ESRS E1 relative au reporting de durabilité.
Bilan Carbone® : Principes clés
L'organisme de pilotage du Bilan Carbone®, l'ABC, énumère neuf principes fondamentaux intégrés à la méthodologie Bilan Carbone® :
- Cohérence : L'approche est alignée sur les stratégies nationales et internationales actuelles de lutte contre le changement climatique (par exemple, la Stratégie Nationale Bas-Carbone française, l'Accord de Paris, etc.), et favorise la transition vers une société bas carbone.
- Précision : Les biais et incertitudes inhérents à la démarche sont identifiés, quantifiés et réduits autant que possible.
- Pertinence : La démarche cherche à couvrir le plus grand nombre d'émissions possible et à prioriser les plus significatives.
- Évaluation : La démarche doit aboutir à des résultats analysables, notamment grâce au guide d'évaluation.
- Transparence : La démarche doit être suffisamment transparente et les résultats obtenus doivent être publiés sur la plateforme de l'Observatoire de la Comptabilité Carbone® en France (OCCF).
- Stratégie bas carbone : La démarche vise à intégrer une dimension d'atténuation à la stratégie de l'organisation.
- Vision à long terme : La démarche aide à définir la vision à long terme de l'organisation en matière de transition bas carbone.
- Anticipation : La démarche encourage l'anticipation des évolutions futures.
- Pragmatisme : La démarche exige des organisations qu'elles restent pragmatiques face aux résultats, même imprévus.

Quelles sont les dernières nouveautés du Bilan Carbone® ?
La neuvième version met l'accent sur la planification de la transition.
Depuis sa création, le Bilan Carbone® n'a cessé d'évoluer. Sa dernière version, publiée en juillet 2024, a apporté une méthodologie plus structurée avec un accent accru sur la planification de la transition.
Les principales évolutions incluent :
- Trois niveaux de maturité (Initial, Standard, Avancé) pour adapter l'approche en fonction des capacités de l'organisation, couvrant le périmètre, la fréquence et le niveau d'implication.
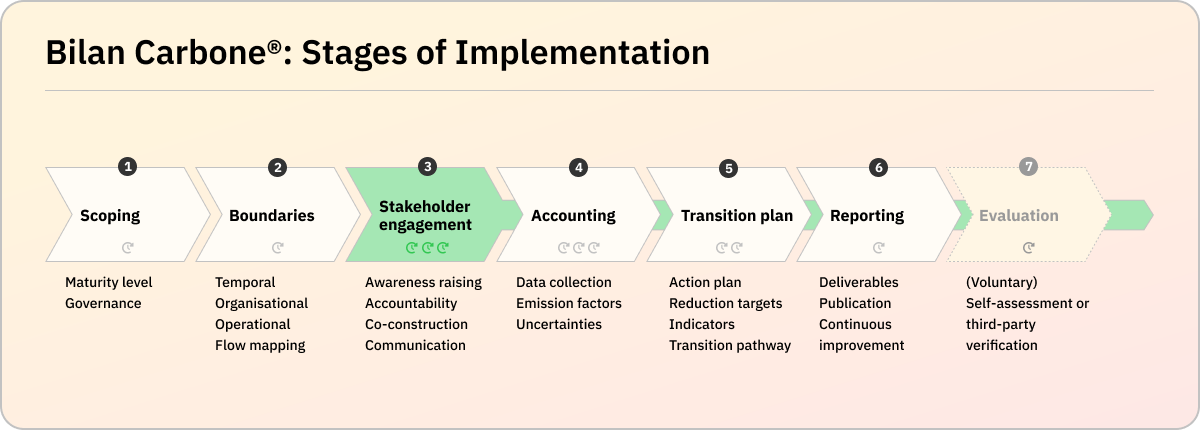
- Un accent renforcé sur la planification de la transition, avec une méthode structurée en un processus en sept étapes mettant l'accent sur l'action et l'amélioration continue.
- Passage de la sensibilisation à la mobilisation des parties prenantes, nécessitant un engagement et une participation continus à travers toute l'organisation.
- Amélioration de l'estimation de l'incertitude, combinant des approches quantitatives et qualitatives pour mieux refléter la précision des données et soutenir la prise de décision.
- Compatibilité avec les principales normes, notamment l'ISO, le GHG Protocol, les exigences réglementaires françaises et le cadre CSRD.
- Évaluation et audit optionnels des résultats, permettant la vérification, le soutien à la conformité et une transparence accrue.
- Format mis à jour, avec une méthodologie de type « wiki » plus accessible et structurée, ainsi qu'une version synthétique disponible.
- Développement continu, avec des mises à jour prévues couvrant les empreintes produits et territoriales, ainsi que le traitement des émissions évitées et séquestrées.
Une feuille de route pour la mise en œuvre du Bilan Carbone®
Les entreprises peuvent suivre des étapes claires pour appliquer la méthodologie.
Le Bilan Carbone® est structuré en étapes qu'une organisation peut utiliser comme une feuille de route pratique pour sa mise en œuvre. L'approche vise à intégrer la comptabilité carbone dans la planification stratégique d'une entité, plutôt que de la traiter comme un simple exercice de conformité ponctuel.
Les sept étapes définies par l'ABC sont :
Étape 1 : Cadrage
Évaluez le niveau de maturité de votre organisation en matière de comptabilité carbone et de plans de transition climatique. Le cadre propose des orientations différentes selon les niveaux de maturité débutant, intermédiaire et avancé.
Étape 2 : Périmètre
Définissez vos périmètres organisationnels, temporels et opérationnels. Identifiez les risques et les opportunités de transition.
Étape 3 : Mobilisation des parties prenantes
Sensibilisez toutes les parties prenantes au bilan carbone® et au plan de transition, et permettez-leur de passer à l'action.
Étape 4 : Comptabilisation
Collectez toutes les données d'activité et utilisez des facteurs d'émission pour calculer les tonnes d'équivalent CO2.
Étape 5 : Plan de transition
Les plans doivent inclure des objectifs de réduction des émissions, des actions détaillées et quantifiables, une trajectoire crédible pour atteindre les objectifs, ainsi que des indicateurs de suivi.
Étape 6 : Reporting
Le Bilan Carbone® est conçu pour fournir un rapport pouvant être partagé avec les parties prenantes et les régulateurs. Les livrables comprennent un résumé de l'inventaire des émissions (ventilé par catégorie au sein des périmètres appropriés), un plan de transition et les indicateurs de suivi associés.
Étape 7 : Évaluation
Lors de cette étape facultative, les organisations peuvent faire appel à des évaluateurs indépendants pour auditer le rapport Bilan Carbone® selon un cadre strict.
Source : Méthode Bilan Carbone®
Qu'est-ce que l'échelle de maturité Bilan Carbone® ?
Les exigences sont adaptées au niveau de maturité de l’organisation en matière de comptabilité carbone.
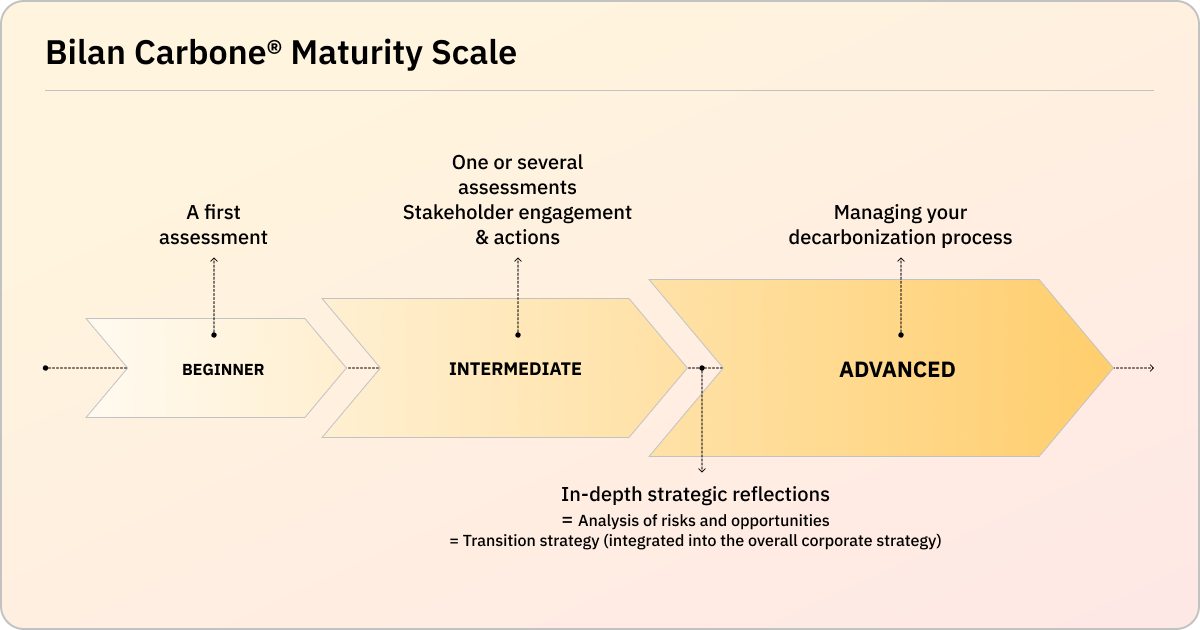
Lors de l’étape de cadrage, l’organisation utilise un questionnaire pour déterminer son niveau de maturité en comptabilité carbone, puis suit un ensemble d’exigences correspondantes. L’objectif est que les utilisateurs progressent en maturité à chaque itération (bien que cela ne signifie pas nécessairement qu’ils passeront au niveau supérieur). Les étapes sont les suivantes :
Initial/Débutant : Évaluation initiale de l’empreinte carbone et plan de transition simple avec des objectifs à court terme.
Standard/Intermédiaire : Comptabilité carbone complète, accompagnée d’un plan de transition exhaustif et d’objectifs à moyen terme. Implication totale des parties prenantes.
Avancé : Comptabilité approfondie des catégories d’émissions les plus significatives. Analyse détaillée des risques et opportunités liés à la transition.
Qu’est-ce que la Base Carbone® ?
La Base Carbone® est une base de données publique de facteurs d’émission.
Les facteurs d’émission (FE) constituent le fondement de la comptabilité carbone. Un facteur d’émission est une valeur représentative utilisée pour quantifier les gaz à effet de serre associés à une activité économique spécifique. Lorsqu’ils sont multipliés par des données d’activité (par exemple, le nombre de litres d’essence consommés lors de déplacements professionnels), les facteurs d’émission permettent d’obtenir une image claire de l’impact carbone des produits et processus utilisés par une entreprise. Des organismes comme le GIEC et l’EPA aux États-Unis ont compilé des bases de données de facteurs d’émission, chacune avec sa propre méthodologie et ses propres applications.
La Base Carbone® est la base de données officielle des émissions en France et constitue un élément central du Bilan Carbone®. Cette base de données est gérée par l’ADEME, l’agence française de la transition écologique, et est utilisée pour la comptabilité carbone dans tous les secteurs.
Comme la base de données est gérée par l’État et régulièrement mise à jour, son utilisation contribue à garantir la cohérence méthodologique.
Le Bilan Carbone® est-il obligatoire ? Qu’est-ce que le BEGES ?
Le Bilan Carbone® aide les entités à se conformer au BEGES (la réglementation française sur la déclaration des émissions de gaz à effet de serre).
Le Bilan Carbone® n'est pas obligatoire en soi. Il s'agit plutôt d'une méthodologie approuvée qui permet aux organisations de se conformer aux réglementations françaises en matière de reporting climatique.
La loi Grenelle II de 2010 (article 75) du Code de l'environnement français impose à certaines entités de déclarer leurs émissions et d'identifier des stratégies de réduction. Le Bilan Carbone® permet à ces organisations de réaliser un bilan des émissions de gaz à effet de serre conforme, appelé BEGES (Bilan des émissions de gaz à effet de serre), en utilisant les facteurs d'émission de la Base Carbone®.
L'obligation de déclaration BEGES s'applique aux :
- Entreprises de plus de 500 salariés en France métropolitaine (ou plus de 250 salariés dans les territoires d'outre-mer)
- Collectivités territoriales de plus de 50 000 habitants
- Établissements publics et services de l'État employant plus de 250 personnes
Ces entités doivent :
- Réaliser un bilan des émissions de gaz à effet de serre (BEGES)
- Le mettre à jour au moins tous les quatre ans
- Publier les résultats, généralement via une plateforme gérée par l'ADEME
Le non-respect de ces obligations peut entraîner des sanctions administratives (historiquement jusqu'à 1 500 €, bien que les cadres d'application aient évolué).
Passer de la mesure à l'action
L'un des objectifs centraux du Bilan Carbone® est d'amener les organisations à passer de la mesure à l'action. Pour soutenir cette démarche, le cadre se concentre sur l'engagement des parties prenantes, l'identification des opportunités de réduction des émissions et la mise en œuvre de plans de transition efficaces. Un Bilan Carbone® est bien plus qu'un simple exercice de reporting ; c'est une opportunité d'intégrer les enjeux climatiques dans chaque aspect de la stratégie d'entreprise.