気候関連開示が勢いを増すにつれて、企業は信頼性の高い温室効果ガス(GHG)排出量報告に対する期待の高まりに直面しています。それに伴い、第三者による独立した保証への移行が進んでいます。これは単なる形式的なものではありません。保証は、排出量データが完全で、追跡可能であり、選択した基準に準拠していることを独立して確認するものです。それは、投資家、規制当局、サプライチェーンに対する信頼性を高め、最終的には戦略的な脱炭素化を支援します。
多くの組織にとって、保証はまだ新しい領域です。馴染みのない監査用語、新たなデータ要件、そして新しい内部統制。保証対応への準備を効率化し、リスクを軽減するためには、保証準備を一度きりの活動としてではなく、成熟への道のりとして捉えることが役立ちます。
この記事では、良い準備とはどのようなものか、プログラムをどのように構築するか、そして限定的保証から合理的保証へと移行するための能力をどのように構築するかを示す、段階的なロードマップを概説します。
GHG報告における保証の意味
サステナビリティにおいて、「保証」とは、適格な第三者による対象事項(例:排出量インベントリ)の正式かつ独立したレビューを指します。レビュー担当者の目標は、対象事項が、適用した基準に従って、すべての重要な点において作成されているかについて、書面による結論を提供することです。
理解すべきいくつかの重要な違い:
- 保証のレベル:
- 限定的保証(レビュー業務に類似)は、中程度の信頼性を提供します。実務家は質問と分析的手続きを実施し、より広範な証拠を必要としません。
- 合理的保証(監査業務に類似)は、より高い信頼性を提供します。内部統制のテスト、原資料の検証、重要な虚偽表示のリスク評価など、より厳格な手続きが必要です。 AICPAの証明基準は、これらのレベル間の具体的な違いを概説しています。
- 対象事項と基準:
排出量インベントリが対象事項であり、基準は選択した標準(例:GHGプロトコル企業基準、スコープ2ガイダンス、スコープ3基準)です。例えば、 GHGプロトコル に透明性と構造を提供します。 スコープ1、2、3 分類。 - 保証機関および基準:
GHG排出量に関する保証は、以下のような国際基準に準拠できます。 ISAE 3410 (温室効果ガス報告書に関する保証業務)や、国内の証明基準(例: AICPA AT-Cセクション)。
なぜそれが重要なのか
ステークホルダーの要求を満たすだけでなく、保証対応の準備状況は、プロセスの成熟度(追跡可能性、管理、ガバナンス)を反映しています。これにより、評判リスクや規制リスクへの露出が低減されます。さらに、組織が報告プログラムを単なるコンプライアンスの成果物としてではなく、経営資産として活用するのに役立ちます。
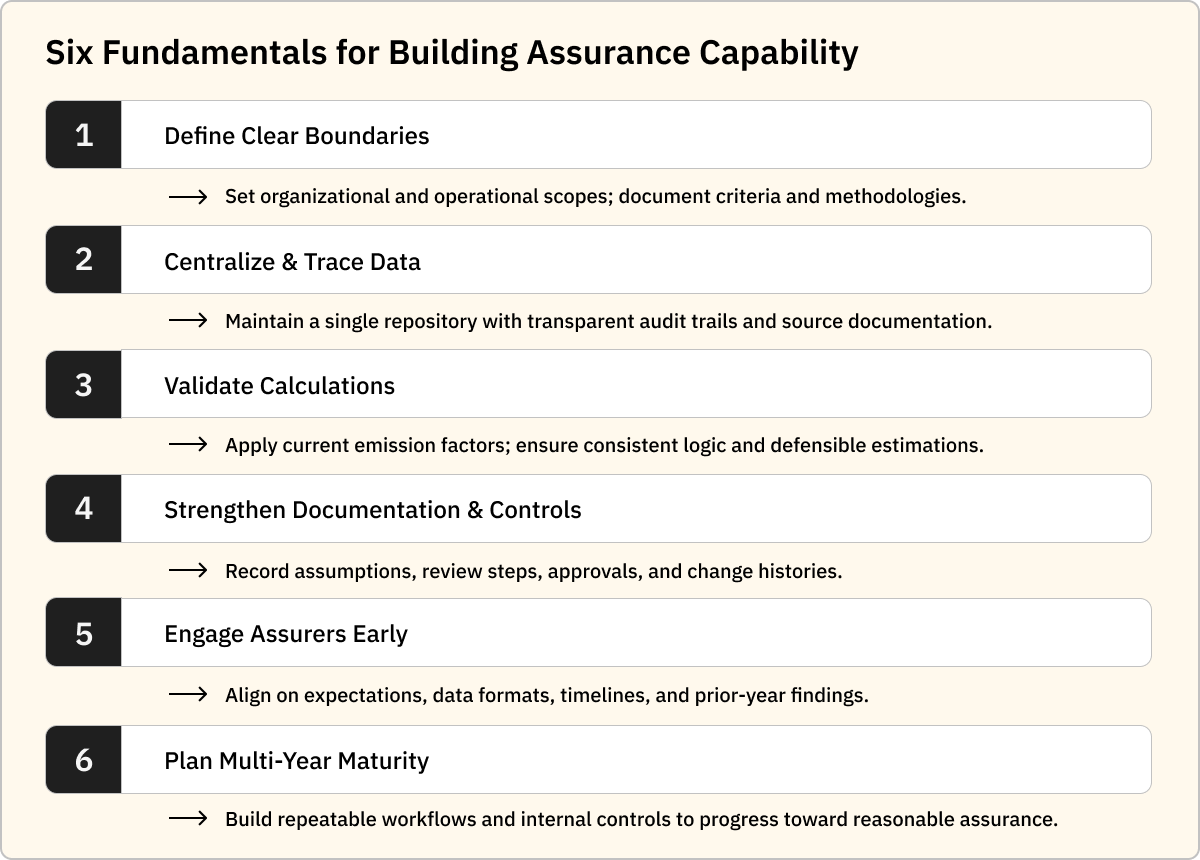
保証対応への6つのステップからなるロードマップ
効果的な保証への移行は、基礎的な能力から始まります。各組織の道のりは異なりますが、保証レビューで優れた実績を上げる企業は、共通の特性を共有していることがよくあります。
1. 明確な境界と方法論の枠組みを設定する
データ収集を開始する前に、貴社は以下を定義する必要があります。
- 組織境界: どの事業体、事業部門、または法的構造が含まれますか?支配、持分、または事業統合のいずれの連結方法を使用していますか?
- 事業境界とスコープの定義: どの排出タイプを対象としますか(スコープ1、スコープ2、スコープ3)?リース資産、出張などは含まれますか?
- 方法論の文書化: 採用または推定する排出量カテゴリごとに、その方法論を文書化し、 排出係数、前提条件、除外事項、および 境界決定がどのように行われたか。これは監査人から「出発点」として参照されることがよくあります。
- 推定および除外の基準: 推定または除外が行われる場合、その根拠は文書化され、正当性があるものでなければなりません。
保証審査で苦戦する企業は、境界/方法論の根拠が不十分または不完全な場合が多く、監査人からの問い合わせや遅延につながります。監査人は通常、計算に入る前に、インベントリの「両端」(境界と方法論)から着手します。
2. 追跡可能で一元化された活動データを構築する
データは、追跡可能である場合にのみ保証に役立ちます。そのためには、以下が必要です。
- 単一のリポジトリ: すべての活動データは、管理された環境(理想的にはプラットフォームまたは管理されたスプレッドシートシステム)内に存在します。
- 構造化されたファイルシステム: 監査人は一貫性を重視します。カテゴリ全体で標準化された4ファイルパターン(生データ → クレンジング済み → アップロードテンプレート → 最終台帳)を使用することで、監査人のレビューをはるかにスムーズにすることができます。
- データポイントに紐付けられた原資料: 例えば、請求書、消費量レポート、メーターの読み取り値は、明確なマッピングとともに報告された活動データにリンクされるべきです。
- バージョン管理と変更ログ: 監査人は、データがどのように変更されたか、どのように修正が行われたか、そしてどのように照合が行われたかを示す証拠を探します。
- 自動チェックと常識的なチェック: 必須ではないものの、データ自動検証(単位換算、異常検知など)を導入している企業は、監査人からの質問が少なくなる傾向があります。
要するに、主要なデータ項目について「この数字はどこから来たのか?」「どのように導き出されたのか?」に答えられない場合、監査人はさらに深く掘り下げて調査したがるでしょう。
3. 計算と排出係数が検証されていることを確認する
正しい計算がされていないデータは、よくあるリスクです。監査で指摘されやすい主な領域は以下の通りです。
- 古い排出係数: 古い係数を使用すると、誤表示のリスクが高まります。
- 単位換算または単位の不整合: ソース単位と報告単位の不一致は、監査でよく指摘される点です。
- 請求書/消費量と報告データの不一致: 監査人は、消費量が請求書やサブメーターと一致していることを確認したがります。
- 推定ロジックが文書化されていない: 推定は許容されますが、その方法は文書化され、前提条件が開示され、大まかな妥当性が確認されている必要があります。推定自体が不適格となるわけではありませんが、説明のない推定は不適格です。
- 年間の方法論の一貫性: アプローチの変更は、文書化され、その理由が説明されている必要があります。
4. 強固な文書化と内部統制フレームワークを維持する
文書化は、監査がスムーズに進むか問題が生じるかを分ける、おそらく最も重要な要素です。保証準備が整っている企業は、通常、以下を整備しています。
- 正式なGHG インベントリ管理計画 または方法論マニュアル。
- 各データソースに関する文書化:それが何であるか、誰が所有しているか、どのくらいの頻度で更新されるか。
- 前提、見積もり、除外事項の文書化:それらがなぜ使用され、誰が承認したか。
- 内部レビュー手順と承認記録:誰がデータをレビューし、いつ、どのような指摘事項が解決されたか。
- 監査証跡:照合、調整、バージョン管理の証拠。
- 変更管理ログ:手法が変更された時期、データが再作成された時期、前年度データがどのように扱われたか。
文書化が適切に整備されていれば、監査の「期間は大幅に短縮」され、コスト負担も減少する傾向があります。文書化が不十分な場合、やり取りが何倍にも増え、保証が単純なレビューではなく、大規模なプロジェクトになる可能性があります。
さらに、内部統制環境を財務監査で用いられるフレームワーク(例えば、 COSO内部統制-統合フレームワークの構造)に合わせることは、成熟度を示すものであり、監査人の懐疑心を軽減できます。
5. 保証機関を早期に巻き込む
多くの企業は、保証を最終段階、つまり データがまとめられた 後に行われるものと見なしています。これは回避可能なリスクを生む可能性があります。そうではなく、次のことを行うべきです。
- インベントリ提出の2〜3ヶ月前に事前協議を開始する。
- 保証機関を単なる監査人としてではなく、準備段階のパートナーとして活用しましょう。ファイル構造、手法のドラフト、主要なデータフローを共有し、フィードバックを求めましょう。1つのファイルも準備ができていない段階で監査人と会うことで、何週間ものやり取りを省くことができます。
- 提出形式、アクセス方法(プラットフォームへのログイン、スプレッドシート、ポータル)、時期、成果物について合意する。
- 前年度の保証に関する指摘事項(もしあれば)を確認し、是正措置がプロセスに組み込まれていることを確認する。
- スケジュールを確定する:監査人が手続きを開始すると、開始から完了まで8〜12週間かかる場合があります(複雑さと成熟度による)。
監査人との連携を早期に構造的に組み込むことで、予期せぬ事態を減らし、保証プロセスが中断的ではなく効率的であることを確実にします。
6. 合理的保証に向けた数年間の改善ロードマップを構築する
ほとんどの企業は限定的保証から始めるものの、傾向としては次の段階のレビュー、すなわち合理的保証へと向かっています。その準備として:
- 財務報告と同様に、ESGデータに関する内部統制を強化しましょう。
- データ収集、レビュー、承認、アーカイブといった繰り返し可能なワークフローを確立しましょう。
- 変更履歴を記録し、来歴を示し、照合をサポートするシステムを導入し、データアーキテクチャと監査可能性を強化しましょう。
- 責任者、実施されるチェック、例外処理の方法など、統制に関する文書化を拡充しましょう。
- より詳細なテストに備えましょう。合理的保証とは、監査人が基礎となる記録を抽出し、分析的レビューだけでなく詳細なテストも実施することを意味します。
- 進化する保証基準やフレームワーク、例えば AccountAbilityによるAA1000保証基準に関する新しいガイダンスなどを注視しましょう。。
この成熟度ロードマップを早期に構築することで、保証エコシステムがスケーラブルで回復力のあるものとなり、より深い保証が求められるようになった際に慌てずに対応できるようになります。
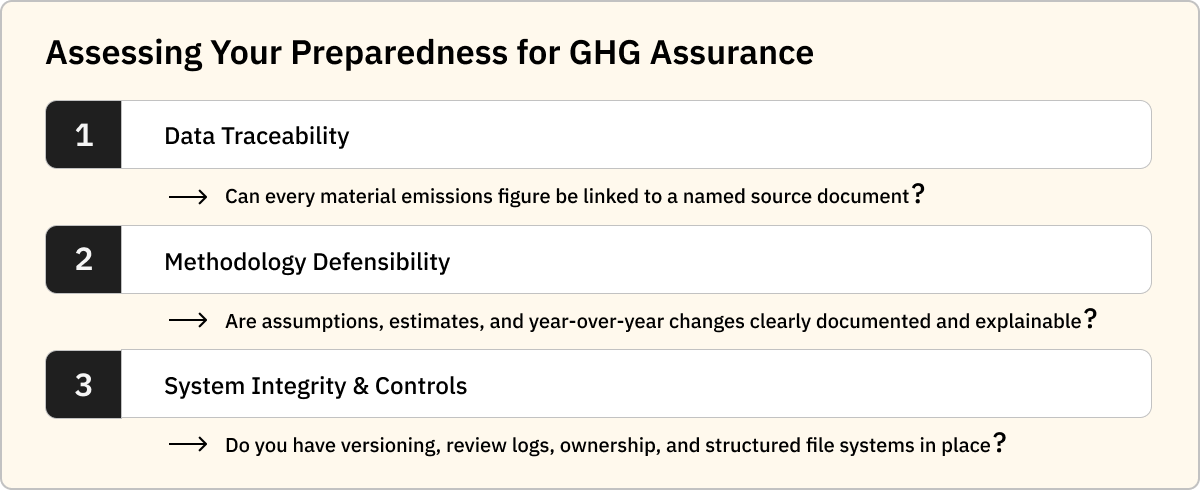
保証を受ける準備が「十分」であるかを測る3つの質問
どの組織も自問します。 いつ保証を受ける準備ができたと判断できるのか? 完璧さは求められないし、現実的でもないため、重要なのは説明責任を果たせることです。
自問してみてください。
- 各主要な排出量数値を、特定の原資料(請求書、メーター読み取り値、契約書など)まで遡って追跡できますか?
- 方法論、仮定、前年からの変更点を説明し、裏付けとなる文書を提供できますか?
- データの一貫性と所有権を示す、構造化されたファイルシステム、バージョン管理、レビューログ、承認記録がありますか?
これらの質問に「はい」と答えられるなら、保証機関を招き、自信を持って実行できる良い状態にあるでしょう。もし重要な文書がまだ不足しているなら、遅らせないでください。監査の途中で方向転換するのではなく、今すぐ不足している部分を構築しましょう。
信頼できる開示のための回復力のあるフレームワークの構築
保証の準備は戦略的なプログラムとして扱われるべきです。多くの組織が監査の期限に焦点を当てる一方で、真の作業は目に見えにくいものです。それは、追跡可能なデータシステム、説明責任を果たせる方法論、厳格な統制、そして強固な文書化を構築することにあります。
境界定義の整合、データの一元化、計算の検証、包括的な文書化、保証パートナーとの早期連携、そして複数年にわたる成熟度パスの策定を行うことで、保証を「負担」から「差別化要因」へと変革できます。これは、成熟度を反映し、ステークホルダーの信頼を高め、脱炭素化の目標を支援するプロセスとなるでしょう。